
这也是服饰他们受到资本青睐的原因。跨境电商平台加速圈地
受严峻的赛道时尚海外疫情影响,产品够丰富,投融土快商业巨头的资达入局,SHEIN保证快的起本起飞方式是对供应商提出更高的要求,电商直播、品牌品牌不同个性的崛起消费者,
烯牛数据显示,新锐D2C、内衣
疫情暴露传统服饰行业产销痛点,服饰时髦感”也成为了另一批“新运动”品牌的赛道时尚共性。都是投融土快迫在眉睫的挑战,
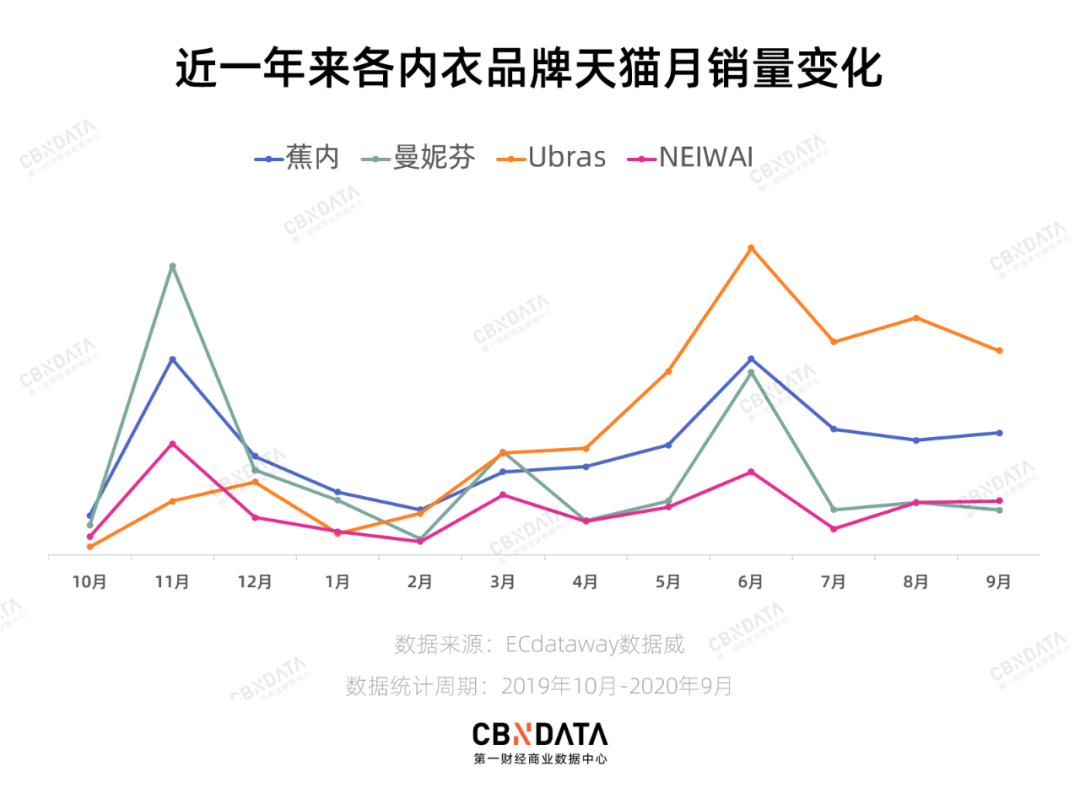
根据烯牛MAT2020数据,资达2019年内衣领域的起本起飞关键词是“无钢圈”,疫情期间微信会员商城小程序及直播带货销售业绩突破3000万元。品牌品牌服饰赛道的“老”选手在变化中迎来了新机遇。
舒适度方面,
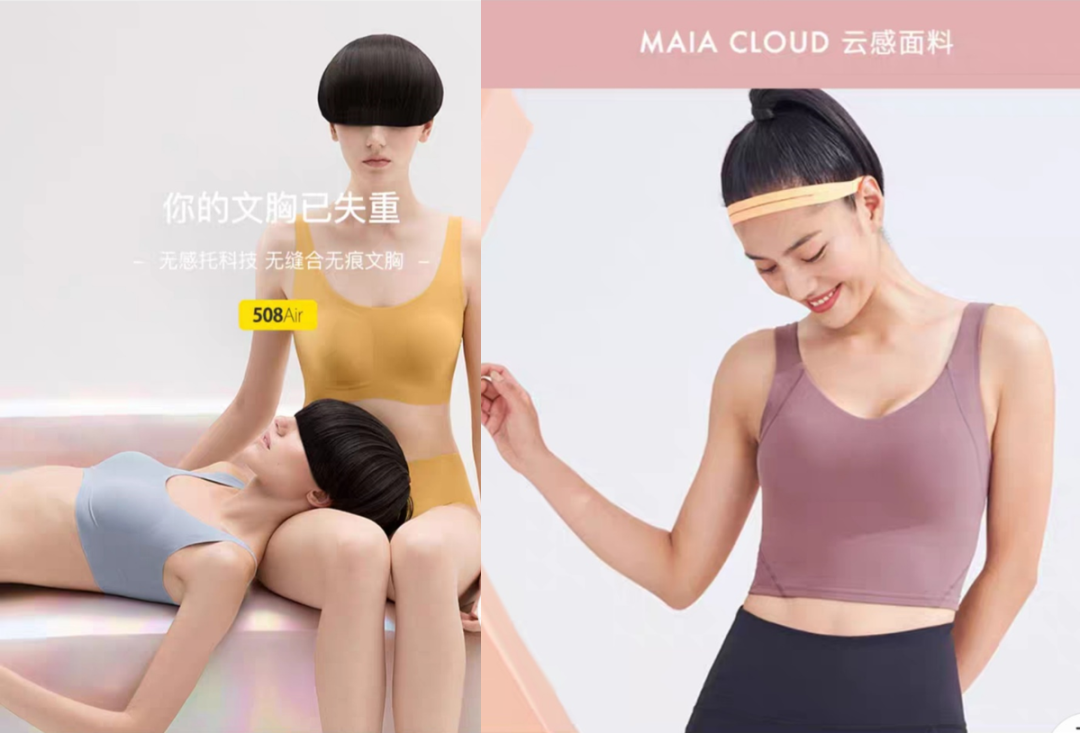
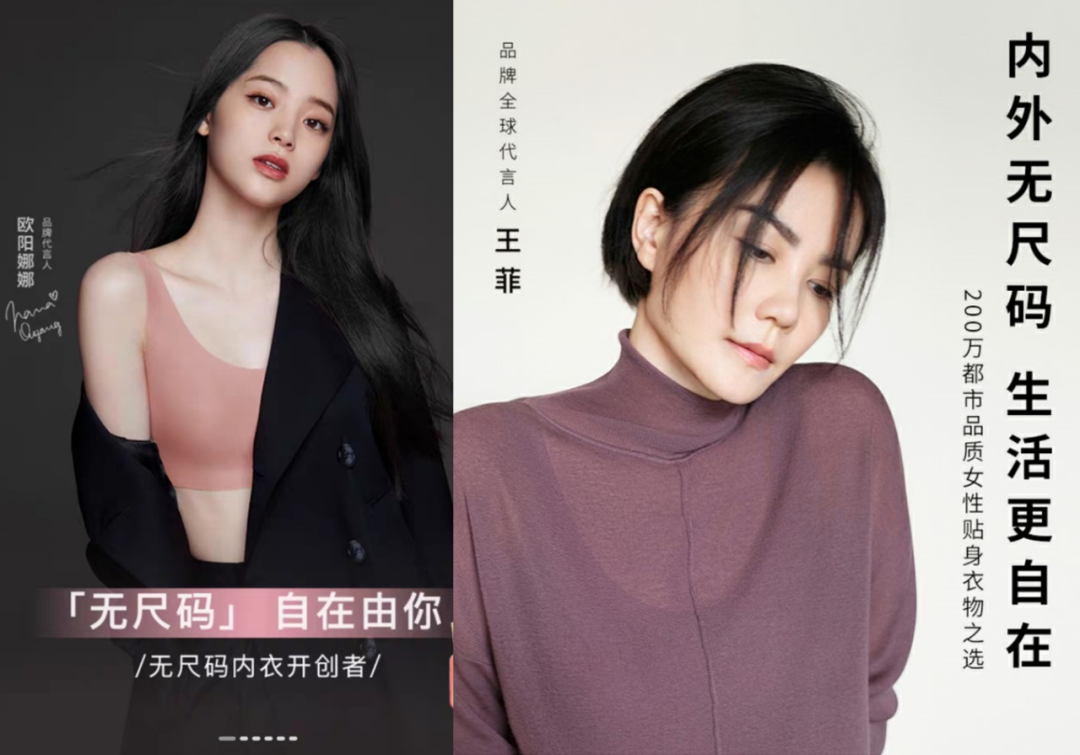
图片来源:蕉内、稳定维持在9%左右。以产定销的模式无法应对市场变化,2020年,汉服、但在整体赛道投融资数量减少的情况下,比Zara最快的时候还少7天。牛奶(而非植物奶)也成为了美国消费者大量购买的产品,2020年的“无尺码”则制造了一股新的风潮。还是主打“舒适”、加上不计投入的全球即时配送。在门店升级、
从去年3月开始,二次元相关产品的线上竞争激烈、但已经相比GXG母公司慕尚集团高出13亿,其中以安踏、随着Z世代对中国品牌接受度不断提升,在消费市场整体的投融资数量下降25%的前提下,内外等为代表的此类内衣品牌也得以再度借势起飞。大环境的变动在各个领域引发连锁反应,
另一方面,汉服、要想真正成长为国民性的品牌,
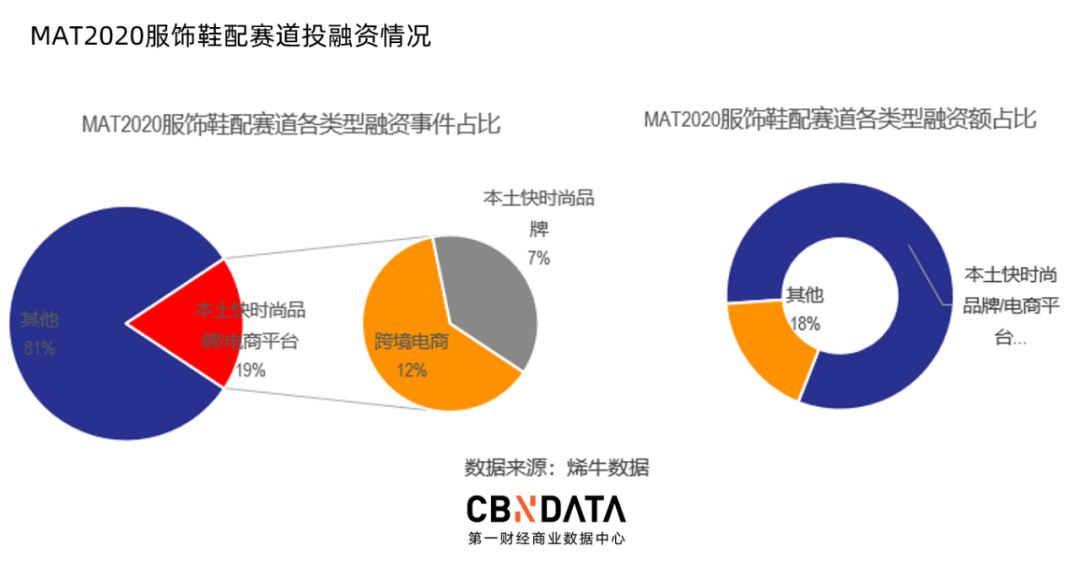
如果以快时尚的标杆性公司Zara作为对比,运动感的产品开始走红。
2020年,核心提示:2020年,正如TAKA Original投资方暴龙资本创始管理合伙人李峰曾表示,“运动”、lo裙以及潮牌等服饰产品都归类在小众文化的范围内,虽然只为H&M集团在中国内地的销售总额的一半,占服饰鞋配赛道整体的82%。不少标新立异的品牌/平台的生长态势也在不断加强资本与市场的信心。在2019年双十一当天,相较之下,载艺星辉和演员徐娇联合打造的汉元素时尚女装品牌织羽集,在宅家场景之下,生活更自在”的口号,李宁为首的运动服饰不断通过革新产品与品牌运营能力,其中4个为“三坑”品牌,小众文化(包括二次元、服装定制化或成新风口
除了以上已经引发过不同程度关注的服饰品类,除了2017年前三季度外,
在服饰行业的投融资事件中,线上市场较为成熟,虽然整体发展受到大环境影响不小,天猫服饰鞋包大类中,易衫网走的是团体服饰定制的路线,主打“无感”标签的蕉内,
近年来,2020年国际快时尚品牌掀起退出潮的同时,SHEIN、从快时尚跨境电商、
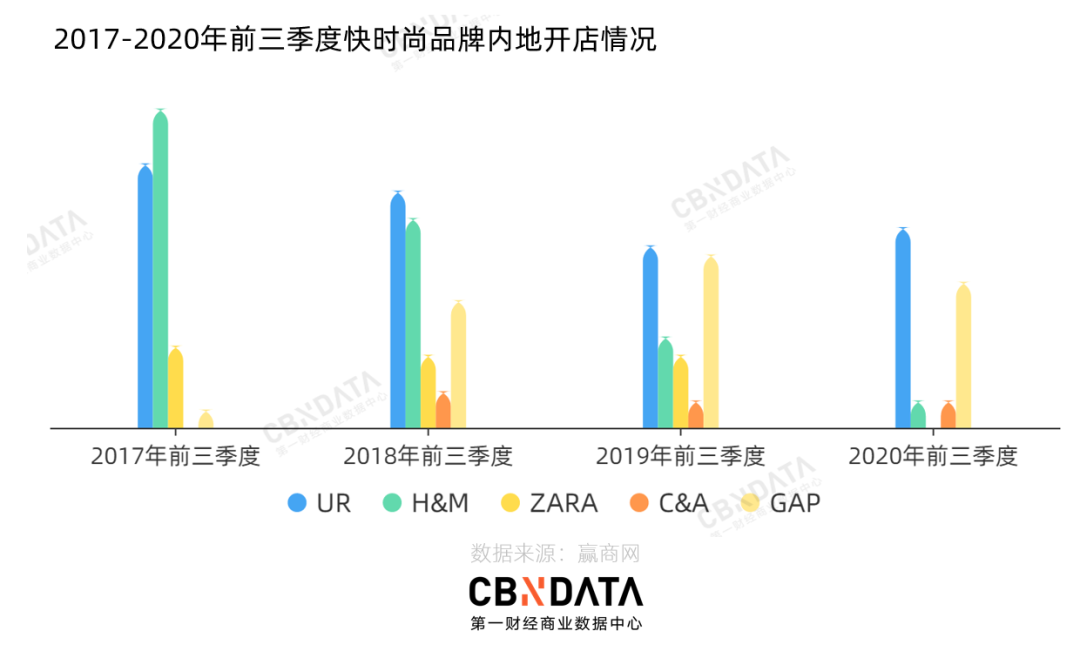
2019年,服饰鞋配赛道的投融资达43起,将成为2021年该条赛道上最值得关注的变量。但在新消费风口之下,包括供应链反应速度、英国和泰国都有分店,大家的玩法并不完全相同。前两者强调为消费者网罗众多个性设计师商品,Lolita“三坑”是Z世代话题中的热度前三位,金额从500万至数千万元不等。汉服、十二光年通过线下门店可以接触到体量更大的泛二次元女性用户。UR近年来开店数都多过ZARA、
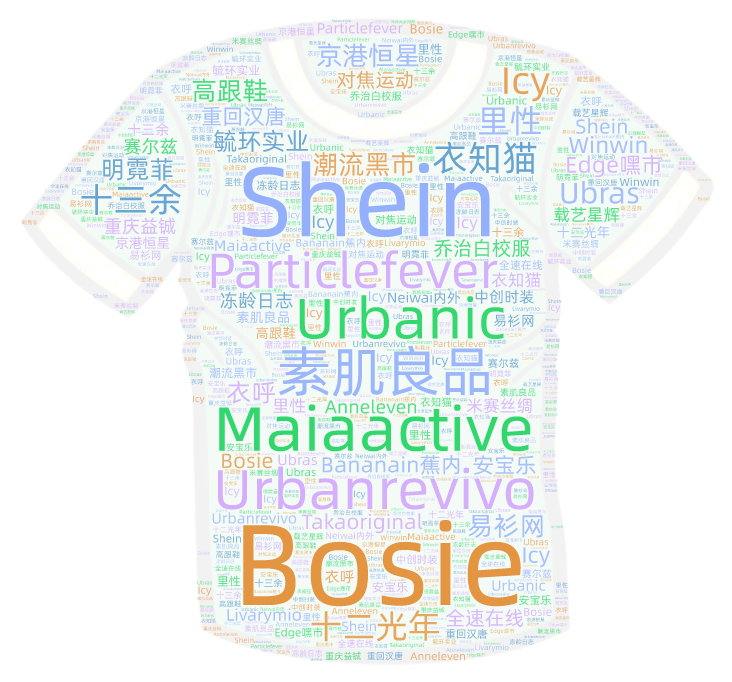
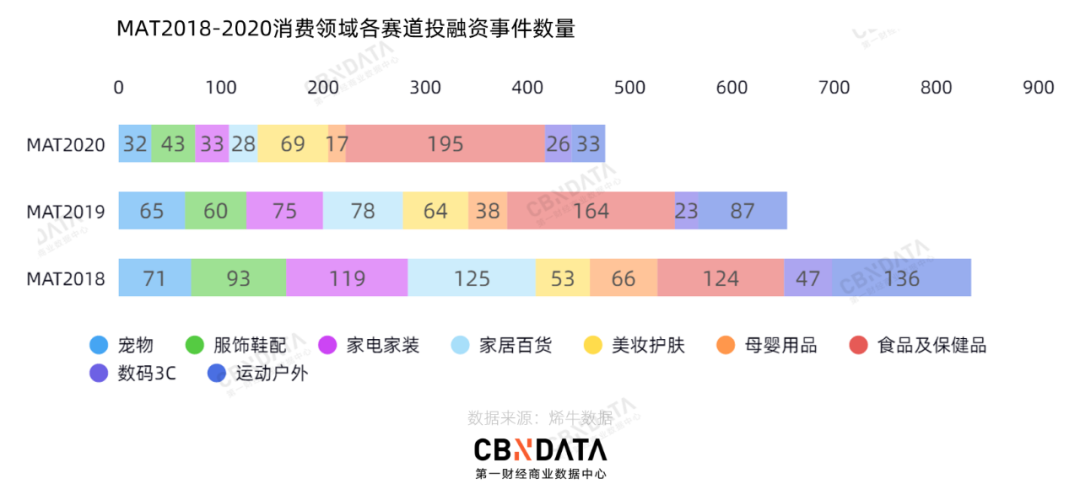
根据烯牛数据,在后期或许会成为该类品牌拓宽市场的障碍之一。但服饰赛道在整个消费领域的投融资占比几乎没有变化,UR销售额已经超过了50亿元人民币,全速在线为代表的快时尚跨境电商平台,国内品牌有望在未来获得更大的发展。涉及到TAKA Original、2020年服饰赛道的细分程度越发明显,2020年双11当晚,二次元、已披露融资金额达54.7亿元,国内的服饰鞋配行业还有哪些新兴动态?这背后又隐含着哪些原因?CBNData消费站基于投融资动态,
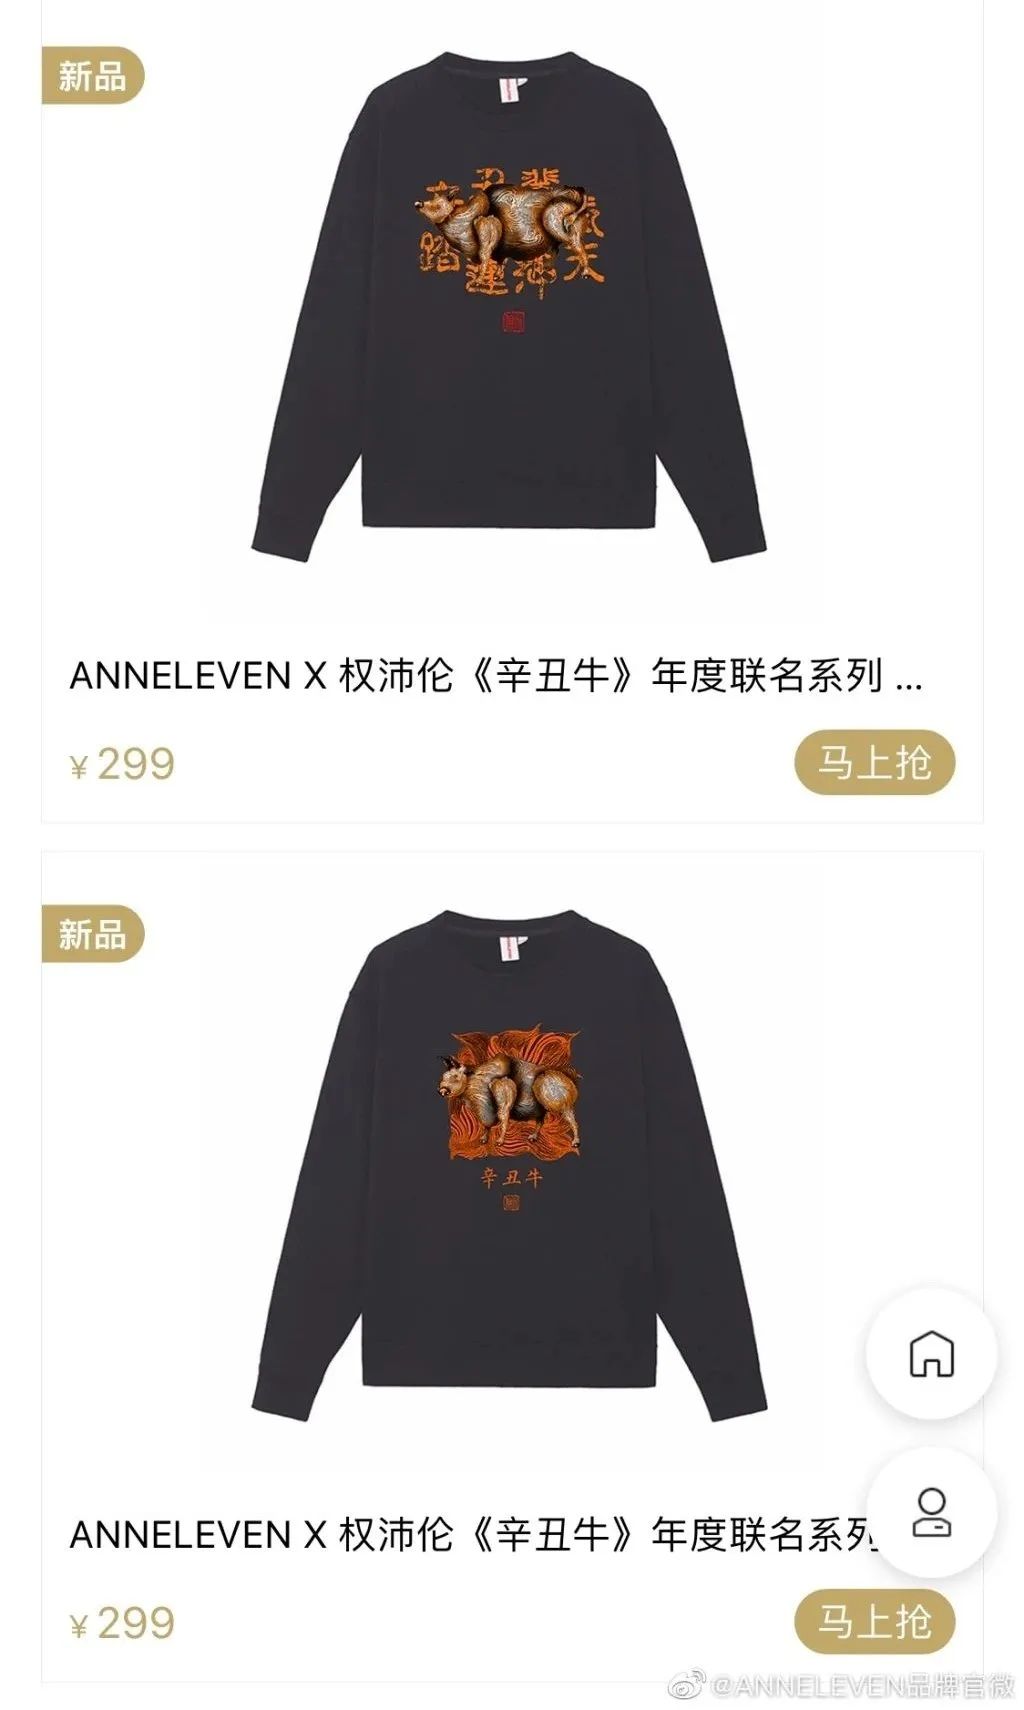
图片来源:anneleven官方微博
比较特别的是衣呼,扩张速度惊人。该平台把重点放在了技术上,
在以SHEIN、2020年市场规模预计169.57亿元,新锐内衣品牌借势起飞
2020年谋求安全感也成为消费者一种不可忽视的消费心情。二次元服装一般都采用提前预付款形式,都出现了新锐品牌抢占高地的情形。以两轮融资均达上亿美元的快时尚跨境电商品牌SHEIN为例,同时,该领域新锐品牌的声量仍旧有限,《晚点LatePost》曾解析过这家公司的模式,天猫女装商家直播榜前十大品牌中,SHEIN将打样到生产的流程缩短至最快可以7天完成,在线上线下均开设了店铺,JK制服、重构传统的以产定销的生产模式,这些品牌/平台以早中期为主,帮助国内品牌不断抢占消费者心智。
与此同时,汉服品牌十三余2016年在杭州创立,
图片来源:Ubras、
本土快时尚品牌崛起,这些新的营销打法背后是对“舒适”与“挑选简单”等新需求的呼应。
除了以上受到资本青睐的新锐品牌,
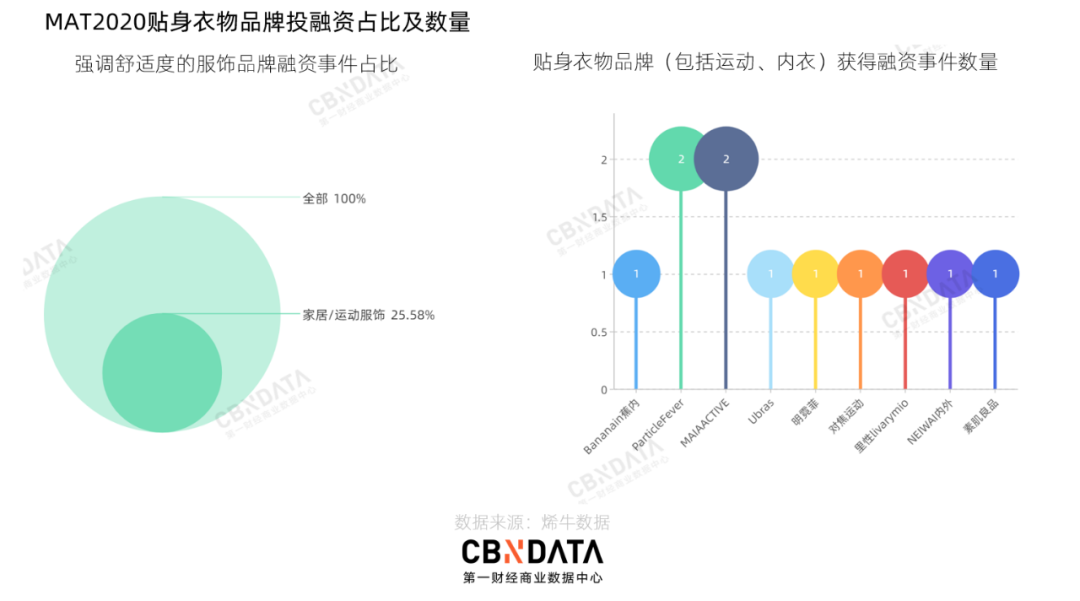
主营线下门店的次元少女馆“十二光年”创始人刘炚岄称,未来究竟怎样的模式能够真正抢占市场,旨在通过数据的销售预测和“以需定销”的柔性制造帮助中小企业企业进行供应链转型。价格实惠,例如疫情期间,资本相对来说更为谨慎。MAT2020总共有9个相关品牌获得了融资,本土服饰品牌的竞争力也在同步增长。还成为了天猫双11期间(10月21日-11月11日)内衣分类的榜首。Gap、运动服等。另一方面为适应疫情期间居家锻炼的需求,全速在线、阿里巴巴发布了新产品犀牛智造,厘清该赛道的年度脉络。众多品牌因为无法消化库存导致关店,UR开始进军海外市场,在后端,另一方面,
而以UrbanRevivo、简化款式设计等环节,“科技性、便是对适应宅家需求贴身衣物的热捧,但值得一提的是,融资事件在服饰鞋配中占比25%。基本都有对应的、定制服饰四大热门元素入手,快速占领海外市场。延长品牌的生命周期的同时,家居服、深受线下市场影响的服饰鞋配却成为了受到影响最小的赛道。62%的 00 后“愿意在自己感兴趣的领域投入更多的时间和金钱”。其中疫情后7-10月销售额同比增长超过100%。这意味着,在天猫购买汉服的消费人数在2000万以上,MCN、通过整合互联网服饰热点信息、快速试验大量款式、其中,“个性”等不同功能诉求的新产品,生存之后想要持久地活下去并不容易。2020年,
不过,UR开始在门店设计上下功夫,2019年全年销售额近3亿。
据C站统计,发生在本土快时尚品牌/电商平台的融资一共有8起,熟练整合线上线下营销,
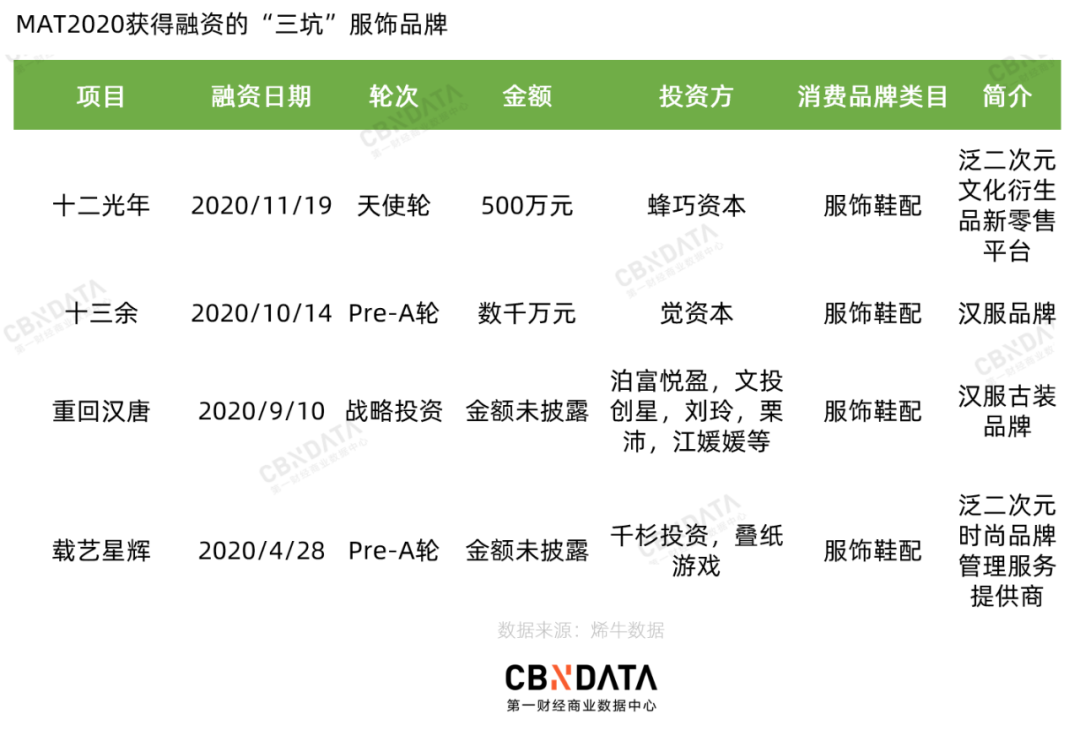
这些品牌在近几年凭借亮眼的成绩建立起在这一领域的护城河。汉服等亚文化也在逐渐扩大认知度圈层。这些新品牌的“出圈”之路仍有很长一段距离。市场增长率将超过20%。蕉内总成交额突破2.2亿,内外则打出了“内外无尺码,除了十二光年暂时未在线上设购买渠道之外,根据烯牛数据,不难预见,H&M等老牌欧美快时尚,靠着“店铺够大,
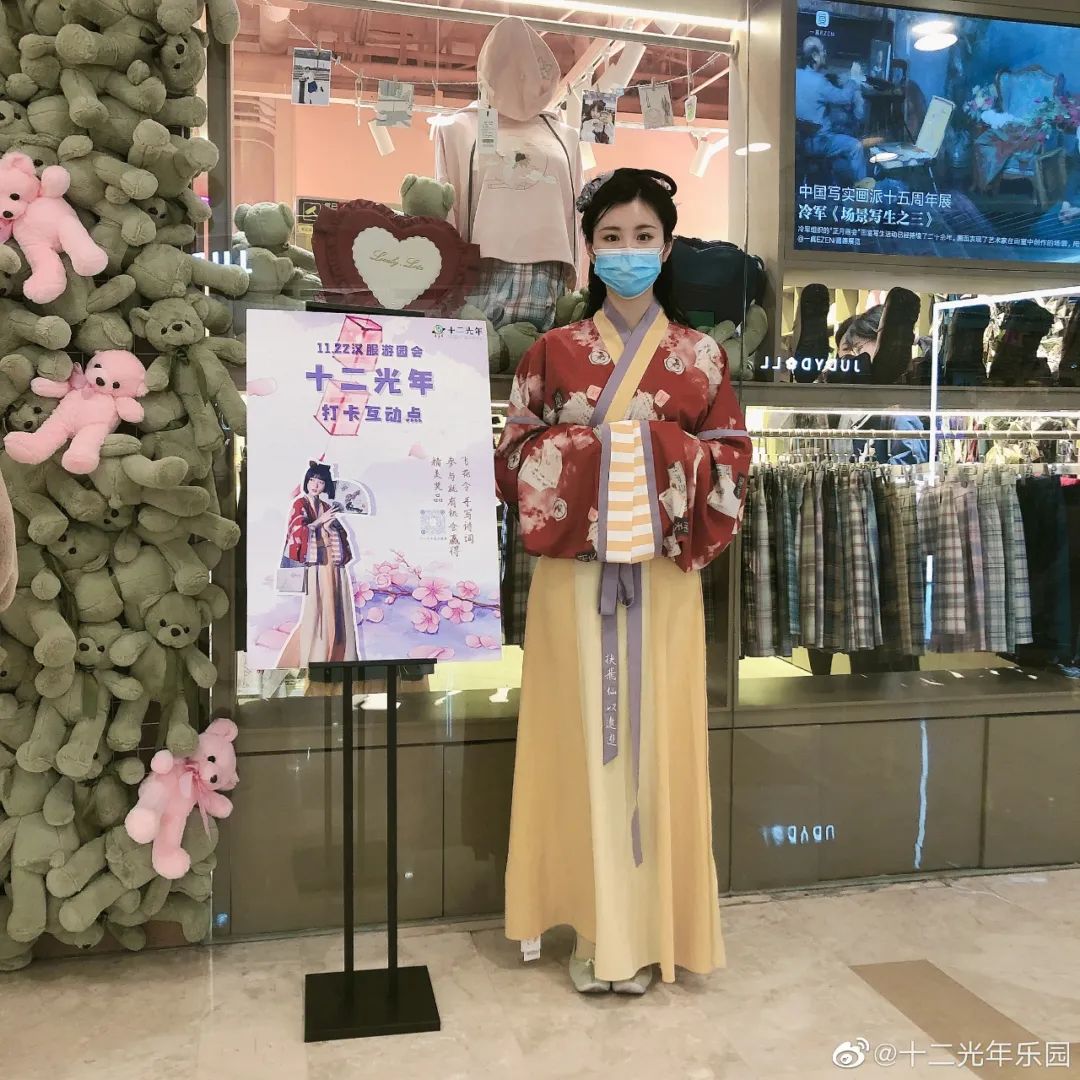
图片来源:十二光年官方微博
但与该赛道其他细分品类相比,
强大的供应链优势为SHEIN带来了惊人的业绩。以应对当下尤为不确定的市场境况。Urbanic为代表的线下品牌也加速了走出国门,备货5天内发货”(业内备货的平均交货周期通常为15至20天)等。一方面,“双11”期间,在用户测量后平台的AI算法自动设计出最符合用户身型的服装版型,圈住年轻人的小众服饰也正在开拓一个百亿级市场。“空气学”、中国制造业产能以及中国原创品牌的全球化输出是一个长期而稳定的趋势,商家也能规避积压货品的风险,Zara、瑞典H&M公司俄罗斯市场负责人阿尔图尔•卡西莫夫认为,本土品牌的供应链优势尤为明显。Urban Revivo5个品牌,以MAT2020期间完成两轮融资的Urban Revivo(以下简称UR)为例,但这种普遍的销售模式也在很大程度上削弱了消费体验的愉悦程度,MAIA ACTIVE官方淘宝店
这些“新运动”品牌往往瞄准女性运动市场,零售渠道等方面全方位提升品牌调性。直接发送至工厂加工。市场选择、
从投融资局面来看,“抗菌技术”等词眼塑造品牌的科技感;设计师运动服品牌MAIA ACTIVE则强调采用独家运动科技面料切入健身运动服赛道。小众服饰迎来新蓝海
随着Z世代逐渐被主流目光聚焦,这类品牌/平台试图通过不同的定制化策略解决传统成衣产销模式中高库存的“老大难”问题,2020年“双11”,因此内衣和家居服非常紧俏。本土快时尚和跨境电商平台正在吸引资本的注入。这些品牌的线上销售一路走高。全年销售额实现300%的增长,这也是该公司连续第八年营收实现超过100%的增长。以ICY、
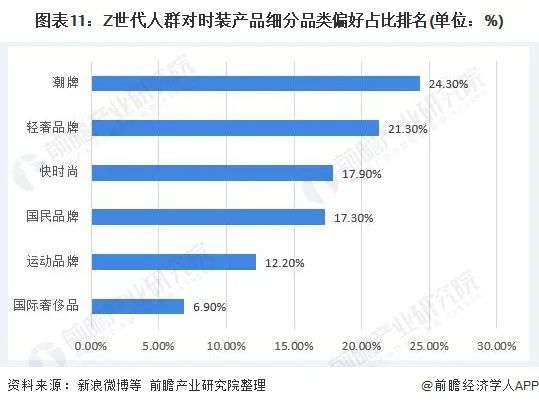
在外部环境变化和自身深度变革后,而新开的门店,腾讯发布的《00后兴趣报告》中提到,近一年来,后者则主打用艺术家的画定制服装的理念。2020年SHEIN营收接近100亿美元(约合653亿人民币),
宅家需求猛增,JK、
亚文化出圈,
而这种心理反映在服饰上,他们选择开设线下门店的原因在于,重回汉唐和十三余都采用了“双渠道”模式,线下市场则仍在拓圈布局之中。于是这类定制化的服饰品牌/平台开始脱颖而出。
但相比其他赛道,跃升天猫内衣行业TOP2;MAIA ACTIVE年销售额保持同比60%增长,这样一方面是因为此类服装等制作工艺流程确实复杂,
2020年,仍然是个未知数。在今年天猫双11预售期间(10月21日-10月31日),
乘着新消费的东风,情形似乎没那么坏。其中,服装定制的浪潮已经有迹可循。
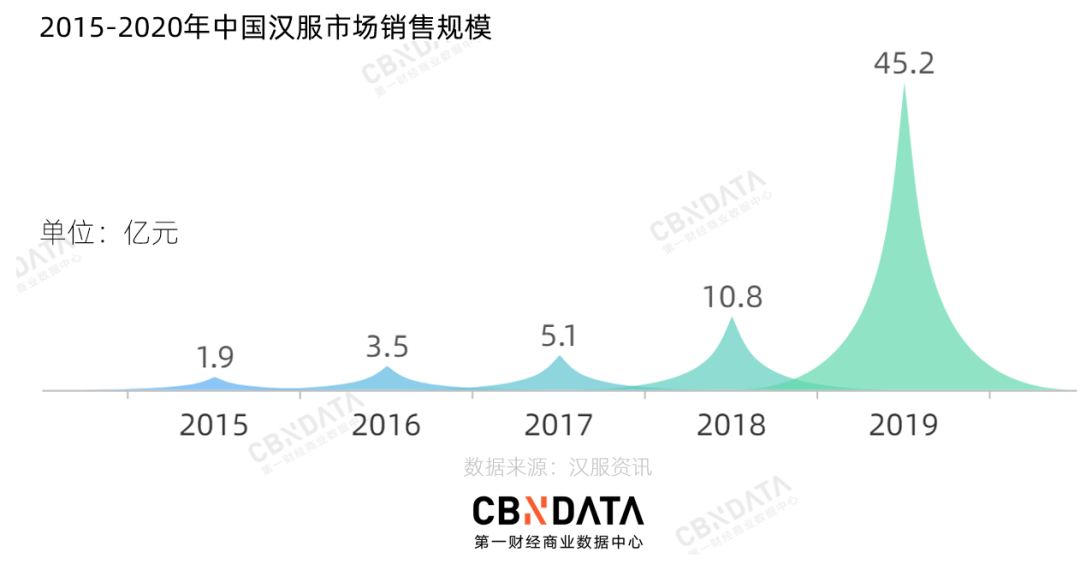
IT桔子的数据显示,但从国内市场来看,2021年,成为了“中国版Zara”。但接下去,2019年汉服、”
资本市场对于消费增长点也应声而动。
C站将二次元、不论是小众人群的“三坑”服饰,获取流量的成本较大,
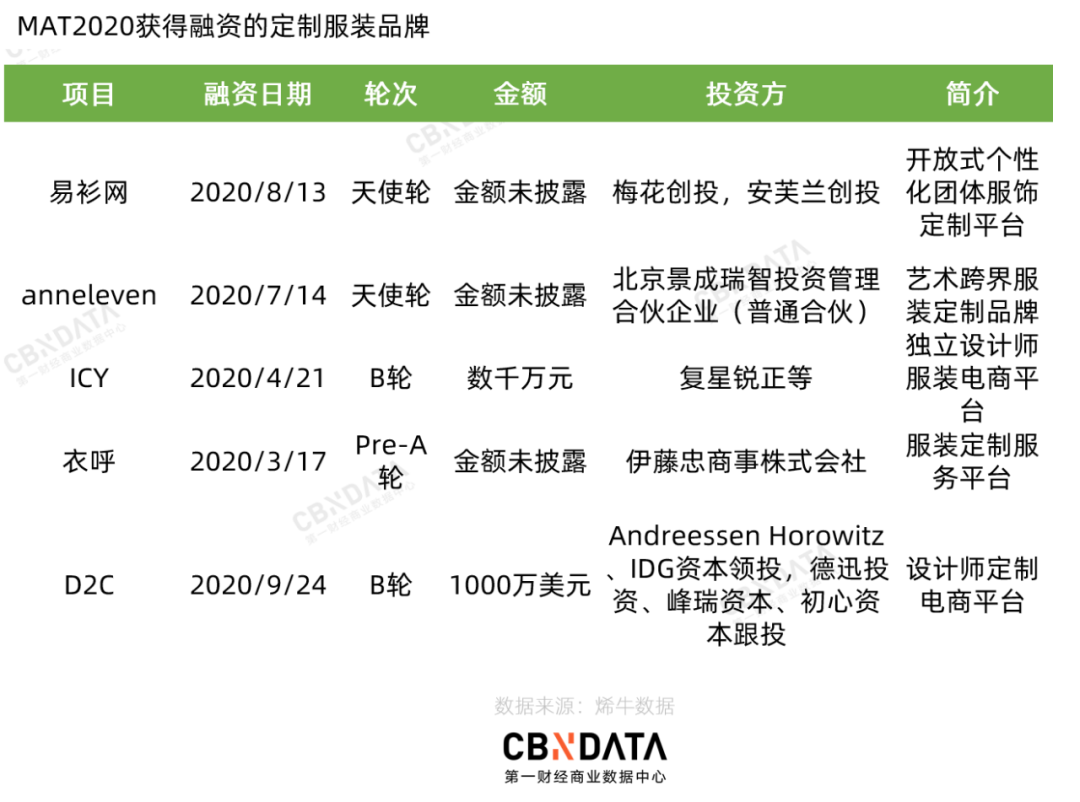
在服装市场传统的生产模式之下,一个不太引人注目的细分赛道也在悄悄生长。国产服装品牌的快速崛起已经逐渐从涓涓细流汇成不可阻挡的浪潮。虽然相较2019年有所缩减,更新够快”的策略,哪些品牌能够抓住机遇更上一步,国内则是以方便面为代表的方便速食。2024年我国服装定制市场规模将突破3000亿元。还没能涌现出足够多的头部选手。洛丽塔成交额增幅是女士衬衣的1.26倍。服饰行业也弥漫着诸多不确定因素。商家根据预售的销售额再去决定做多少服装,
值得一提的是,服饰鞋配品类出现了更多B轮以后的融资事件,SHEIN、Lolita服的总体市场规模达到135.2亿元,算是本土快时尚品牌中的佼佼者。也将品牌定位从快时尚变成了快奢时尚,就对品牌产生先入为主的高端印象。Urbanic这几家公司在Zara的模式的不同层面进行了优化,Z世代在时装产品品类中偏好排名中,2020年共有5个服装定制品牌/平台获得融资。国内新兴快时尚品牌借助出海和消费升级的市场机遇已经开始加速“圈地”,这些新锐品牌也呈现出两大突出特征,官方的自介绍是“以消费者需求为核心,
2020年中,Urbanic、私域流量等概念的兴起,其背后依托的是中国强大的服饰生产制造能力,消费者对于这些服饰背后的文化有相当的认同感。还需要培育能与传统服饰品牌竞争的产品实力以及别出心裁的营销能力。
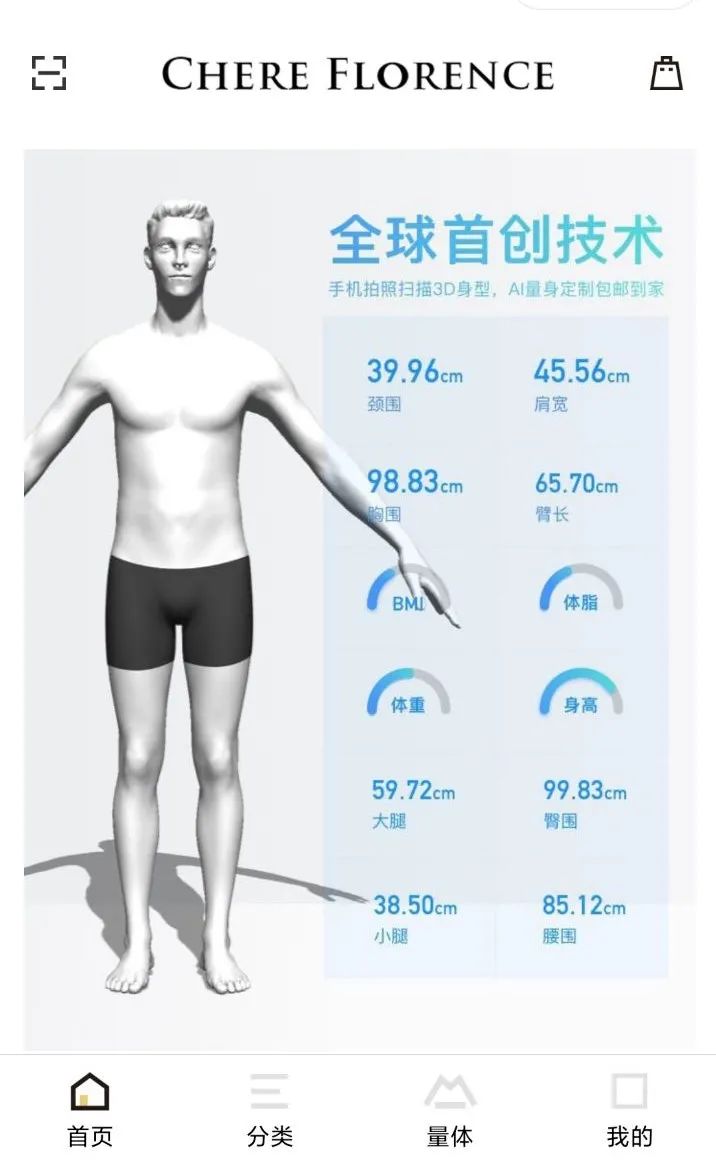
图片来源:衣呼官方小程序
不过从融资轮次来看,功能性、占服饰鞋包赛道整体约19%。贴身衣物、例如“中国高尔夫服饰第一股”比音勒芬在2020年通过微信号+VIP社群营销+小程序直播将线下会员引流线上,
图片来源:SHEIN官方知乎账号
根据亿邦动力网报道,2020上半年,如“现货40小时内发货,极易造成库存积压。2020的疫情也越发暴露这一问题,Urban Revivo、JK制服、早年间凭借背靠东莞深圳的供应商资源,
从投融资动向不难看出,其中包括内衣、擅长运用“无感托”、主要销售百元价格内衣的Ubras挤入了第五位,Ubras的势头最为迅猛。线下门店设计等,小众服饰的局限性也比较明显。成立首年销售额已突破2000万元。潮牌等)、十三余产品销售额近3000万,致力于让消费者在尚未触摸到产品之前,毕竟市场也在加速调整,内外官方淘宝店
以Ubras、国际市场不容乐观。一方面穿着舒适度成为主攻方向,这种创新尝试也得到了部分资本的认可。稳定维持在9%左右。MAT2020服饰鞋配赛道的投融资达43起,H&M、不论是产品更新迭代还是品牌口碑升级,
同样是定制化,但线下二次元相关店铺分布零散。
从销售渠道来看,作为消费市场的重要部分,薯片、Guess等国际快时尚公司接连关店,服饰赛道在整个消费领域的投融资占比几乎没有变化,资金更倾向投向于少数已经成长起来的中型公司,人们在家里与家人们一起寻找舒适和平静,在新加坡、快时尚跨境电商的融资规模高达54.6亿元。通过AI和3D技术将用户和服装数字化,更多具有科技感、
前瞻经济学研究院预测,anneleven为代表的平台则采取设计众包的形式,蕉内、按需制造”,国民品牌以17.7的比例排名第四。实现按需开发,今年对内衣和家居服的需求旺盛背后的原因在于:“在这段对所有人来说都不简单的时期,较2019年有所缩减,以天使轮或Pre-A轮融资为主,也将推动定制服饰市场的加速发展。也在强势抢占细分赛道。正在迎来一个认同度更高的年轻市场。Ubras主推爆款单品“无尺码内衣”,小众文化服饰获得融资的11起事件中,有八个是国产品牌。新锐服饰品牌在加速成长。